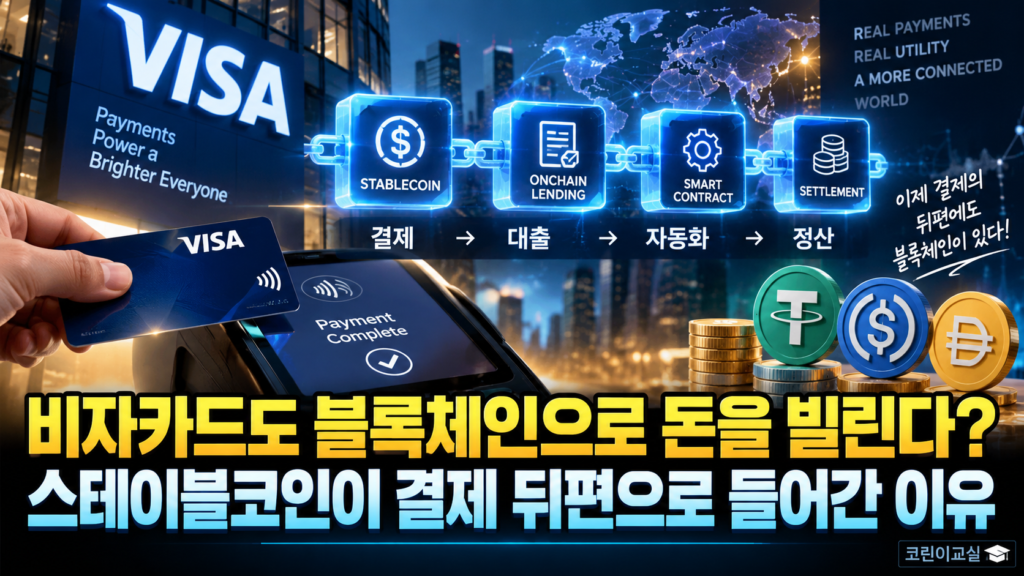
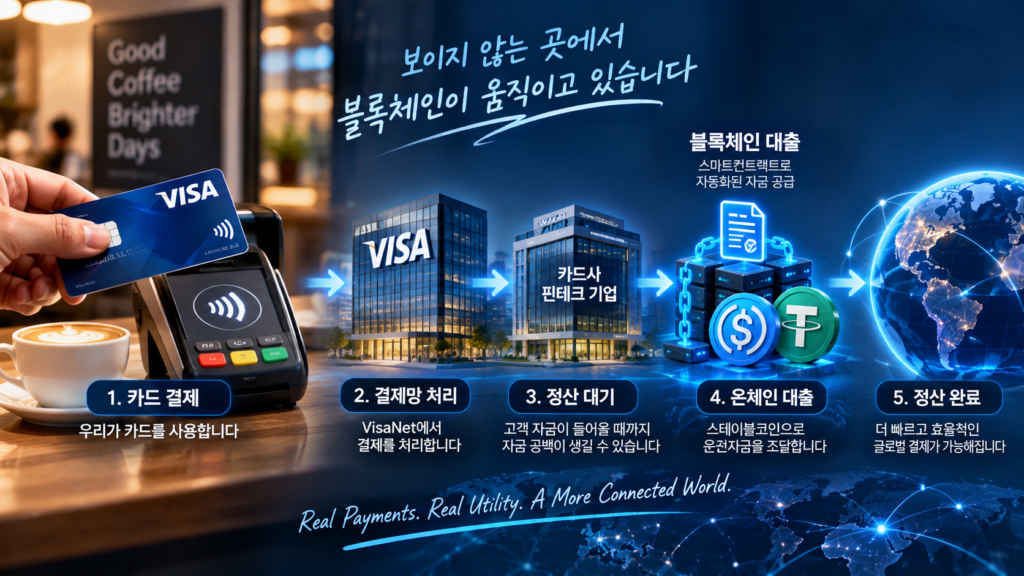
우리가 비자카드로 커피 한 잔을 결제한다고 생각해봅시다.
카드를 갖다 대면 결제는 몇 초 만에 끝납니다.
하지만 우리가 보지 못하는 결제 시스템 뒤에서는 카드회사와 결제업체들이 서로 돈을 정산하는 과정이 계속 이루어지고 있습니다.
그런데 최근 이 과정에 새로운 기술이 들어오기 시작했습니다.
바로 스테이블코인과 블록체인입니다.
■ 비자가 블록체인 대출을 결제 시스템과 연결한다
2026년 9월 8일 비자는 새로운 온체인 신용(Onchain Credit) 방식을 발표했습니다.
핵심은 비자의 결제망인 VisaNet의 정산 데이터와 블록체인 기반 대출 시스템을 연결하는 것입니다.
특히 스테이블코인 연계 카드 사업자와 핀테크 기업들이 카드 결제대금을 정산하는 데 필요한 운전자금을 보다 효율적으로 조달할 수 있도록 돕는 것이 목적입니다.
쉽게 말하면 이런 구조입니다.
고객이 카드로 결제합니다.
↓
카드 사업자는 비자에 결제대금을 정산해야 합니다.
↓
하지만 실제 고객 자금이 들어오기까지 시간 차이가 생길 수 있습니다.
↓
그 짧은 자금 공백을 블록체인 기반 대출로 메우는 것입니다.
■ 왜 굳이 블록체인을 사용할까?
기존 금융회사에서 기업이 돈을 빌리려면 신용평가와 심사, 서류 작업 등이 필요합니다.
특히 새로 시작한 핀테크 기업은 충분한 영업 기록이 없기 때문에 자금을 빌리기가 쉽지 않을 수 있습니다.
비자가 추진하는 방식에서는 실제 VisaNet 정산 데이터와 블록체인에 기록된 거래 정보를 함께 활용할 수 있습니다.
대출기관 입장에서는
“이 회사가 실제로 얼마나 결제하고 있는가?”
“돈을 제대로 갚고 있는가?”
를 데이터로 확인할 수 있게 되는 것입니다.
그리고 스마트컨트랙트를 이용하면 대출과 상환 과정의 일부를 자동화할 수도 있습니다.
■ 이미 실제 돈이 움직이고 있다
이것은 단순한 아이디어만은 아닙니다.
비자는 Credit Coop과 함께 스테이블코인 연계 카드 사업자에게 필요한 정산 자금을 공급하는 모델을 운영해 왔습니다.
비자 발표에 따르면 이 모델은 2023년 이후 누적으로 25억 달러 이상의 정산 금융을 지원했습니다.
3,000건 이상의 대출 실행과 9,000건 이상의 상환도 블록체인상에서 프로그램 방식으로 처리됐습니다.
즉 블록체인은 이제 코인을 사고파는 거래소 안에서만 사용되는 기술이 아니라 실제 결제기업의 자금 흐름에도 조금씩 들어오기 시작한 것입니다.
■ 스테이블코인 카드도 빠르게 늘고 있다
비자에 따르면 현재 전 세계에서 운영되는 스테이블코인 연계 카드 프로그램은 160개가 넘습니다.
이들 프로그램의 결제 규모는 전년 대비 약 200% 증가했습니다.
비자의 스테이블코인 정산 규모도 최근 연환산 기준 200억 달러를 넘어섰습니다.
여기서 중요한 변화가 하나 있습니다.
예전에는 스테이블코인을 주로
“가격이 1달러에 고정된 코인”
정도로 이해했다면 이제는
결제
→ 정산
→ 대출
→ 상환
같은 금융 인프라에도 활용 범위가 넓어지고 있다는 것입니다.
■ 코린이가 기억할 한 가지
블록체인의 미래를 볼 때 코인 가격만 볼 필요는 없습니다.
오히려 중요한 질문은 이것일 수 있습니다.
“블록체인이 실제 금융 시스템에서 어떤 일을 하기 시작했는가?”
비자의 이번 사례에서 블록체인은 고객이 직접 보는 결제 화면에 등장하지 않습니다.
우리가 카드를 긁을 때 블록체인을 사용하는지조차 알기 어렵습니다.
하지만 결제 뒤편에서는 정산 데이터를 확인하고, 필요한 자금을 공급하고, 상환을 자동화하는 금융 인프라로 활용되기 시작하고 있습니다.
어쩌면 블록체인이 정말 대중화되는 순간은 사람들이 매일 블록체인이라는 말을 사용하는 때가 아니라,
블록체인이 사용되고 있다는 사실조차 모르면서 자연스럽게 이용하는 때일지도 모릅니다.
도움이 되셨다면 공감과 댓글 부탁합니다. 감사합니다.
※ 이 글은 블록체인과 암호화폐 산업을 쉽게 이해하기 위한 교육 목적의 콘텐츠입니다.
※ 특정 암호화폐나 금융상품에 대한 투자 권유가 아닙니다.