유럽중앙은행이 블록체인을 쓰기 시작했다? ‘Pontes’가 뭐길래
최근 유럽중앙은행(ECB)이 흥미로운 서비스를 하나 시작했습니다.
이름은 ‘Pontes’.
라틴어로 ‘다리들(bridges)’이라는 뜻을 가진 이름인데, 실제 역할도 이름과 상당히 비슷합니다.
블록체인과 같은 분산원장기술(DLT)을 이용하는 금융시장과 기존 중앙은행 결제시스템 사이에 ‘다리’를 놓는 것이기 때문입니다.
그런데 여기서 한 가지 궁금증이 생깁니다.
중앙은행이 블록체인을 사용한다는 것은 비트코인이나 스테이블코인을 사용한다는 뜻일까요?
결론부터 말하면 아닙니다.
■ Pontes가 도대체 뭘까?
먼저 ‘토큰화’라는 개념부터 이해하면 Pontes가 훨씬 쉬워집니다.
주식이나 채권 같은 기존 금융자산을 블록체인과 같은 분산원장기술 위에서 디지털 토큰 형태로 발행하거나 표현하는 것을 ‘토큰화’라고 합니다.
예를 들어 채권을 종이 증서나 기존 전산시스템에서만 관리하는 것이 아니라 디지털 토큰 형태로 만들어 거래할 수 있는 것입니다.
문제는 거래 이후입니다.
토큰화된 채권을 사고팔았다고 해도 결국 돈을 주고받으며 거래를 끝내야 합니다.
이때 사용하는 돈을 무엇으로 할 것인가라는 문제가 생깁니다.
■ 여기서 Pontes가 등장합니다
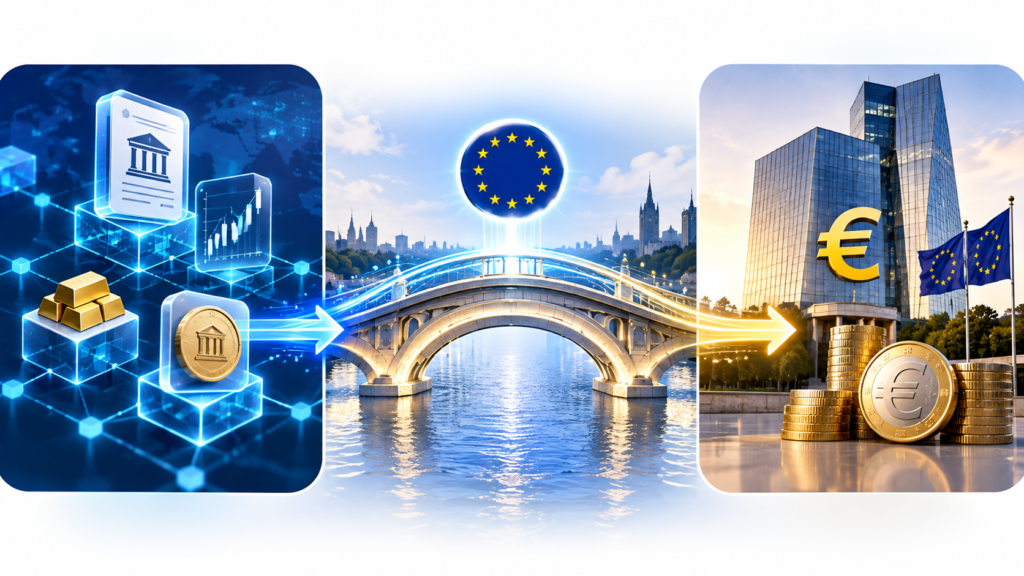
Pontes는 토큰화된 금융자산이 거래되는 DLT 기반 시장과 유로시스템의 기존 TARGET 결제서비스를 연결합니다.
쉽게 비유하면 이렇습니다.
한쪽에는
‘블록체인 기반 금융시장’
이 있고,
다른 한쪽에는
‘유럽 중앙은행의 기존 결제시스템’
이 있습니다.
Pontes가 그 사이에 다리를 놓아 토큰화된 금융자산 거래를 중앙은행 화폐로 결제할 수 있도록 해주는 것입니다.
그래서 Pontes라는 이름이 꽤 잘 어울립니다.
■ 왜 굳이 중앙은행 돈으로 결제할까?
여기가 이번 뉴스에서 가장 중요한 부분입니다.
블록체인 위에서 거래한다고 해서 반드시 비트코인이나 스테이블코인으로 결제해야 하는 것은 아닙니다.
대규모 금융기관 사이의 거래에서는 결제자산 자체의 안전성과 신뢰가 매우 중요합니다.
민간기업이 발행한 스테이블코인이나 상업은행의 예금과 달리 중앙은행 화폐는 중앙은행에 대한 직접적인 청구권이라는 특징을 가지고 있습니다.
그래서 중앙은행 화폐는 금융기관 사이의 대규모 결제에서 중요한 기준점 역할을 해왔습니다.
ECB가 하려는 것도 블록체인을 기존 금융시스템 밖에 따로 두는 것이 아니라, 토큰화 금융시장에서도 중앙은행 화폐가 결제의 중심 역할을 계속하도록 만드는 것입니다.
■ 그렇다면 ‘디지털 유로’가 시작된 걸까?
아닙니다.
이 부분은 반드시 구분해야 합니다.
우리가 어제 살펴본 디지털 유로는 일반 소비자가 일상적인 결제 등에 사용할 수 있도록 준비하고 있는 소매용 중앙은행 디지털화폐 프로젝트입니다.
반면 Pontes는 은행과 금융시장 인프라 등이 참여하는 ‘도매 금융시장’의 토큰화 자산 거래를 위한 결제 시스템입니다.
따라서
‘ECB가 Pontes를 시작했다 = 디지털 유로가 출시됐다’
라고 이해하면 안 됩니다.
대상이 완전히 다릅니다.
■ 그렇다면 이것도 CBDC일까?
넓게 보면 그렇습니다.
ECB는 Pontes와 Appia에서 활용되는 ‘토큰화된 중앙은행 화폐’를 도매형 CBDC(Wholesale CBDC)로 설명하고 있습니다.
다만 우리가 흔히 말하는 디지털 유로와는 사용자가 다릅니다.
디지털 유로가 일반 소비자의 일상적인 결제를 위한 소매형 CBDC라면, Pontes에서 사용되는 토큰화된 중앙은행 화폐는 은행과 금융기관이 토큰화된 채권 같은 금융자산을 결제하기 위한 도매형 CBDC입니다.
그리고 한 가지 구분해야 할 점이 있습니다.
Pontes 자체가 CBDC인 것은 아닙니다.
Pontes는 이러한 중앙은행 화폐를 토큰화 금융시장에서 사용할 수 있도록 연결하고 결제하는 인프라입니다.
함께 읽어보면 좋은 글 → 미국은 스테이블코인을 키우는데 유럽은 왜 경계할까?
■ 그런데 ECB가 한 발 더 나갔습니다
이번 발표에서 흥미로운 내용이 하나 더 있습니다.
ECB는 자체 자금 가운데 일부를 토큰화된 증권에 투자하기 위한 준비 작업도 시작했습니다.
처음에는 유로화 표시로 발행된 유로지역 공공부문과 유럽 초국가 기관의 증권 가운데 일정한 기준을 충족하는 자산을 중심으로 접근할 계획입니다.
그리고 이러한 거래의 결제에도 Pontes를 사용할 예정입니다.
즉 ECB가 단순히
‘블록체인이 금융시장에 사용될 수 있을까?’
라고 연구하는 단계에서 한 걸음 더 나아가 실제 투자자 입장에서 토큰화된 금융자산을 경험해보려는 것입니다.
■ 그렇다면 ECB가 암호화폐를 인정했다는 뜻일까?
이것 역시 조금 조심해서 봐야 합니다.
ECB가 Pontes를 시작했다고 해서 비트코인이나 모든 암호화폐를 중앙은행이 공식적으로 인정하거나 투자하기 시작했다는 뜻은 아닙니다.
핵심은 암호화폐 자체보다 그 뒤에 있는 ‘토큰화’와 ‘분산원장기술(DLT)’입니다.
주식이나 채권 같은 기존 금융자산을 새로운 기술 위에서 발행하고 거래하는 시장이 커지고 있기 때문에 중앙은행도 그 시장에서 안전하게 결제할 방법을 준비하는 것입니다.
쉽게 말하면
‘코인을 받아들이겠다’
라기보다
‘금융시장이 블록체인 기술을 사용한다면 중앙은행 돈도 그 시장에서 사용할 수 있도록 하겠다’
에 더 가깝습니다.
■ Pontes 다음에는 ‘Appia’도 있습니다
유럽의 계획은 여기서 끝나지 않습니다.
Pontes가 현재 금융시장과 DLT 시장을 연결하는 단기적인 다리라면, ECB는 ‘Appia’라는 장기 프로젝트도 추진하고 있습니다.
Appia는 앞으로 유럽의 토큰화 금융시장이 어떤 구조로 발전해야 하는지를 연구하고 설계하는 프로젝트입니다.
ECB는 2028년까지 미래 유럽의 토큰화 금융생태계에 대한 청사진을 만드는 것을 목표로 하고 있습니다.
정리하면
Pontes → 지금 필요한 연결 다리
Appia → 미래 토큰화 금융시장의 큰 설계도
정도로 이해하면 쉽습니다.
■ 코린이교실 한 줄 정리
이번 Pontes 출시는 ‘유럽중앙은행이 암호화폐를 시작했다’는 뉴스가 아닙니다.
오히려 더 중요한 변화는 기존 금융자산이 블록체인과 같은 새로운 기술 위에서 거래되기 시작하자 중앙은행의 결제시스템까지 그 변화에 연결되기 시작했다는 점입니다.
개인적으로 블록체인을 공부하기 시작했을 때는 비트코인이나 암호화폐가 가장 먼저 눈에 들어왔습니다.
그런데 최근 여러 뉴스를 계속 따라가다 보니 블록체인의 활용 범위가 코인 거래를 넘어 주식과 채권, 결제와 은행 그리고 중앙은행의 금융 인프라까지 조금씩 넓어지고 있다는 느낌을 받습니다.
앞으로 블록체인을 볼 때도 단순히 ‘어떤 코인의 가격이 오를까?’만 볼 것이 아니라 이 기술이 기존 금융시스템을 어떻게 바꾸고 있는지도 함께 살펴봐야겠다는 생각이 듭니다.
※ 이 글은 암호화폐와 금융 제도를 이해하기 위한 교육 목적의 글이며 특정 암호화폐나 금융상품의 매수·매도를 권유하는 투자 조언이 아닙니다.
여러분은 앞으로 주식과 채권 같은 전통 금융자산도 대부분 블록체인 위에서 거래되는 시대가 올 것이라고 생각하시나요?