암호화폐를 특정 플랫폼에 맡겨두기만 하면 “연 20%가 넘는 고수익 이자를 매일 지급한다”는 디파이(DeFi) 금융 상품들을 한 번쯤 들어보셨을 겁니다.
시중 은행 예금 금리와는 비교할 수 없을 정도로 높은 수익률 때문에 수십억 달러의 거대 자금이 몰리고 있지만, 그 뒤에는 일반 투자자가 인지하기 힘든 치명적인 위험들이 숨어 있습니다.
과연 디파이 볼트(DeFi Vault)란 무엇이며, 이렇게 말도 안 되게 높은 수익은 도대체 어디서 나오는 것일까요? 디파이 이자 상품의 작동 원리와 필수 위험 체크리스트를 완벽하게 정리해 드립니다.
1. 디파이 볼트(DeFi Vault)란 무엇일까?
디파이(DeFi)는 은행 같은 중개기관 없이 블록체인과 스마트계약(Smart Contract) 프로그램을 통해 작동하는 탈중앙화 금융 시스템입니다.
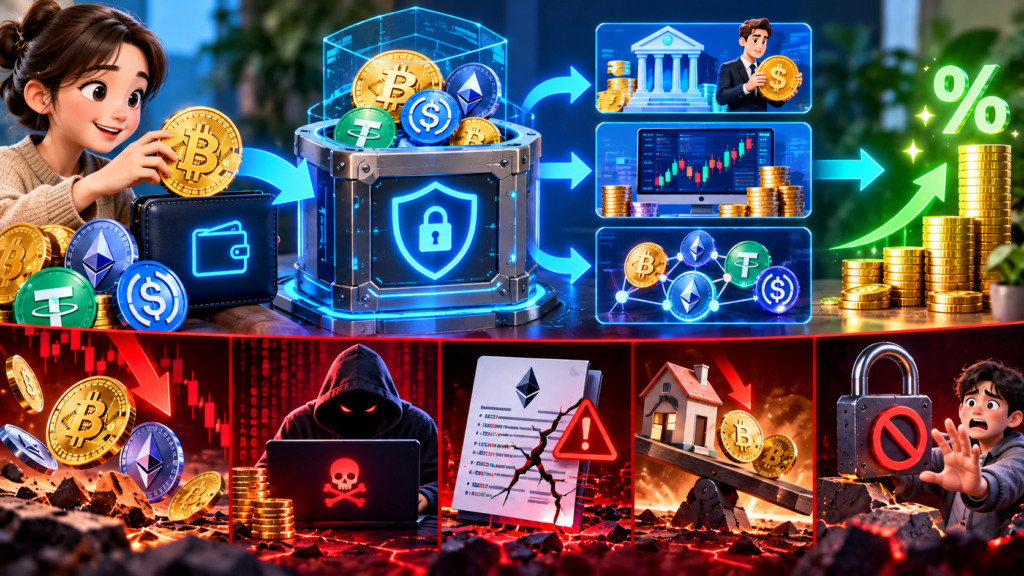
여기서 볼트(Vault)는 직역하면 ‘금고’라는 뜻이지만, 디파이 생태계에서는 단순히 코인을 보관만 하는 금고가 아닙니다. 여러 이용자가 예치한 암호화폐를 하나로 모아 자산운용 알고리즘에 따라 자동으로 대출이나 유동성 공급에 활용하고, 그 수익을 나눠주는 ‘자율 운용 펀드’에 가깝습니다.
예를 들어 투자자가 스테이블코인(USDC 등)을 볼트에 넣어두면, 해당 볼트는 알고리즘에 따라 이자를 가장 많이 주는 대출 시장을 찾아 자금을 대여해 주고 수익을 챙기는 구조입니다.
2. 연 20% 말도 안 되는 고수익은 어디서 나올까?
디파이 볼트의 일반적인 기본 이자율은 연 3~10% 수준입니다. 하지만 특정 고위험 운용 전략이 개입되면 제시 수익률이 연 20% 이상으로 껑충 뛰어오릅니다.
이러한 초고수익의 원천은 주로 다음과 같습니다.
- 고위험 레버리지 대출 이자: 변동성이 극심한 가상자산을 담보로 잡고 높은 이율로 자금을 대출해 주는 경우
- 신규 코인 보상(거버넌스 토큰): 예치 대가로 해당 플랫폼에서 발행한 신규 코인을 얹어주는 경우
- 복잡한 복리 파생 운용: 여러 디파이 프로토콜을 겹겹이 연결하여 수익을 극대화하는 레버리지 전략
💡 핵심 경고!
디파이의 연 20%는 은행의 확정 예금 이자가 아닙니다. 시장 상황에 따라 수익률이 실시간으로 변동하며, 원금 자체가 깎려 나가는 원금 손실 위험이 언제나 존재하는 가변 수익률입니다.
3. 원금을 잃을 수 있는 디파이 볼트의 4가지 치명적 위험
코인을 맡기기만 했는데 원금을 전부 날리게 되는 가장 대표적인 원인은 아래 4가지입니다.
- 담보 자간 가격 급락과 연쇄 청산: 차입자가 맡긴 담보 코인의 가격이 순식간에 폭락하면, 제때 매도(청산)되지 못해 예치자의 원금까지 손실을 입게 됩니다.
- 스마트계약 버그 및 해킹: 디파이는 사람이 아닌 ‘프로그램 코드’로 돌아갑니다. 코드 자체에 취약점이 있거나 맹점이 발견되면 순식간에 해커에게 자금을 싹 털릴 수 있습니다.
- 복잡한 레버리지 구조의 붕괴: 여러 금융 상품을 사슬처럼 연결해 둔 볼트는 단 하나의 프로토콜만 터져도 전체 자산이 순식간에 몰락하는 도미노 현상이 발생합니다.
- 유동성 위기와 출금 정지: 시장에 공포가 닥쳐 모든 사람이 한꺼번에 출금을 신청하면 자금이 잠겨 출금이 불가능해지는 ‘뱅크런’이 발생할 수 있습니다.
4. 사람(큐레이터)이 관리하는 디파이? 운용 주체를 확인하라
탈중앙화 알고리즘으로만 움직이는 것 같지만, 실제 대부분의 대출 볼트에는 ‘큐레이터(Curator)’라고 불리는 실질적인 펀드 매니저(운용 관리자)가 존재합니다.
큐레이터는 어떤 담보를 허용할지, 대출 위험 한도를 어떻게 설정할지, 자금을 어디로 배분할지 결정하는 막강한 권한을 가집니다.
따라서 투자자는 단순 프로그램 코드의 안전성뿐만 아니라, 이 운용 전략을 수립하는 관리자가 누구인지, 검증된 기관인지도 반드시 파악해야 합니다.
5. 이지크립토랩의 시선 | 수익률보다 먼저 질문해야 할 것들
연 20%라는 매력적인 숫자에 혹하기 전에, 우리는 “이 돈이 대체 어디서 창출되어 나에게 들어오는가?”를 먼저 물어야 합니다.
금융 시장에서 ‘상식 이상의 고수익’은 언제나 그에 상응하는 ‘치명적인 위험’을 내포하고 있습니다. 특히 디파이는 블록체인 특성상 모든 거래 내역이 투명하게 공개되어 있지만, 일반 투자자가 그 복잡한 스마트계약과 청산 구조를 온전히 이해하기란 결코 쉽지 않습니다.
내가 이해하지 못하는 구조로 돈을 벌어다 준다는 상품은 고수익이 아니라 가장 강력한 위험 신호일 수 있습니다. 수익률 비교에 앞서 원금이 손실되는 구조부터 파악하는 선구안이 필요합니다.
📌 디파이 상품 이용 전 필수 체크리스트
- [ ] 제안된 수익률이 과거 실적인지, 변동 가능한 예상치인지 확인했는가?
- [ ] 내가 맡긴 자금이 어떤 암호화폐를 담보로 대출되는지 파악했는가?
- [ ] 스마트계약 보안 감사(Security Audit)를 완료했는지 확인했는가?
- [ ] 시장 급락 시 즉시 출금이 가능한 유동성이 확보되어 있는가?